Почему бизнес всё чаще берёт дорогие автомобили в лизинг, даже когда может купить их сразу
Покупка автомобиля за собственные деньги кажется самым очевидным сценарием: выбрал машину, заплатил — и больше никому ничего не должен. Но для бизнеса эта логика работает не всегда.
Особенно заметно это в сегменте автомобилей стоимостью выше среднего. Компания может иметь достаточно денег для покупки машины, но сознательно не отдавать всю сумму сразу. Причина проста: автомобиль и свободные деньги выполняют в бизнесе совершенно разные функции.
Машина обеспечивает мобильность. Деньги — возможность быстро принять решение, когда появляется новый контракт, оборудование со скидкой, необходимость увеличить закупки или запустить новый проект.
Поэтому при выборе BMW, Mercedes-Benz или другого автомобиля бизнес всё чаще сравнивает не только модели, комплектации и цены, но и способы финансирования.
Автомобиль за 200 000 рублей или 200 000 рублей в обороте
Представим компанию, которой нужен автомобиль стоимостью 200 000 рублей.
Первый вариант — оплатить его полностью. На следующий день у бизнеса есть автомобиль, но на счёте становится на 200 000 рублей меньше.
Второй вариант — оформить машину в лизинг, внести часть стоимости в качестве аванса, а оставшиеся деньги сохранить в обороте.
На первый взгляд покупка без привлечения финансирования должна быть выгоднее: нет дополнительных расходов на использование чужого капитала.
Но для бизнеса важен другой вопрос: что компания способна сделать с деньгами, которые не потратила сегодня?
Если свободный капитал просто лежит на счёте, крупный аванс или полная покупка могут быть логичными. Если компания использует деньги для закупок, развития филиалов, рекламы, формирования запасов или финансирования новых проектов, вывод крупной суммы из оборота становится отдельной ценой покупки автомобиля.
Именно поэтому сравнивать необходимо не только стоимость автомобиля, но и стоимость потерянной финансовой гибкости.
Почему этот вопрос особенно заметен в премиальном сегменте
На автомобиле стоимостью 50 000 рублей разница между способами покупки может быть не столь принципиальна для крупной компании.
При стоимости 150 000–300 000 рублей ситуация меняется.
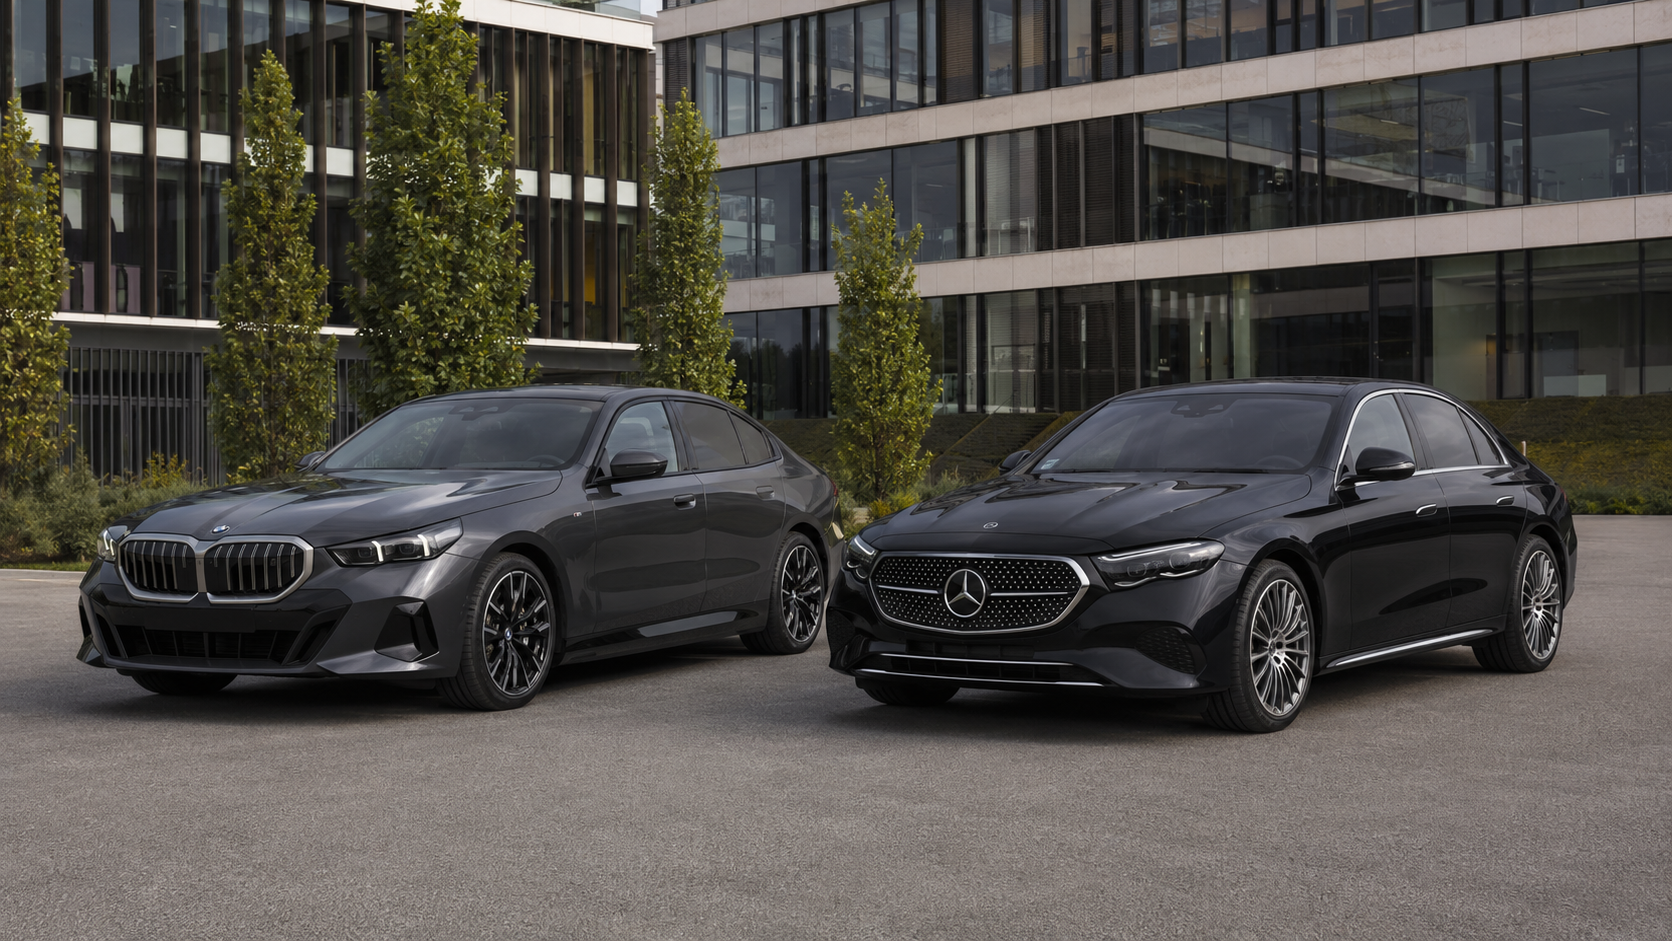
Например, выбирая лизинг BMW, компания может приобрести автомобиль необходимого класса, не направляя всю его стоимость в сделку одномоментно.
Аналогично работает лизинг Mercedes: финансовая модель позволяет разделить покупку автомобиля и использование капитала внутри бизнеса.
И здесь важно сделать уточнение. Лизинг дорогого автомобиля — не способ купить то, на что у компании нет денег.
Нередко ситуация прямо противоположная: деньги есть, но бизнес не считает рациональным превращать всю сумму в автомобиль в один день.
Это принципиально разный подход к финансам.
Что на самом деле нужно считать перед покупкой
Ошибка многих покупателей — сравнивать только два показателя: цену автомобиля и ежемесячный платеж.
Для бизнеса этого недостаточно.
Фактически необходимо сравнить как минимум несколько параметров:
- размер первоначального взноса;
- ежемесячную нагрузку;
- общий срок финансирования;
- стоимость страхования и обслуживания;
- расходы за весь срок эксплуатации;
- возможную стоимость автомобиля при последующей продаже;
- стоимость капитала, который компания вложила бы в автомобиль при прямой покупке.
Последний пункт часто вообще не учитывается.
Допустим, автомобиль стоит 200 000 рублей, а первоначальный взнос по договору составляет 20%. Компания сохраняет 160 000 рублей.
Если эти деньги позволяют получить дополнительную прибыль, избежать кредитования оборотного капитала или профинансировать новый контракт, финансовый эффект необходимо учитывать при сравнении вариантов.

То есть вопрос звучит уже не так: «Сколько мы переплатим по лизингу?»
А так: «Что принесут бизнесу деньги, которые останутся в его распоряжении?»
Дорогой автомобиль может быть рабочим инструментом
Есть ещё одна крайность — считать любой автомобиль премиального класса исключительно статусной покупкой.
На практике многое зависит от бизнеса.
Для владельца производственной компании машина действительно может быть преимущественно средством передвижения. В этом случае переплата за бренд или комплектацию может не иметь экономического смысла.
У юридической компании, инвестиционного бизнеса, девелопера или компании, работающей с состоятельными клиентами, ситуация может быть иной.
Автомобиль руководителя становится частью клиентского опыта и общего восприятия компании — так же как офис, переговорная, сайт или внешний вид сотрудников.
Это не означает, что бизнесу обязательно нужен автомобиль премиальной марки.
Это означает только одно: оценивать его необходимо в контексте задач.
Если более дорогая машина никак не влияет на комфорт сотрудников, эффективность работы, восприятие компании или остаточную стоимость, экономический смысл такого выбора действительно сомнителен.
Если влияет — автомобиль перестаёт быть исключительно расходом.
Новый или с пробегом: где экономика интереснее
Лизинг не обязательно означает покупку нового автомобиля из салона.
В ряде случаев гораздо интереснее выглядит автомобиль возрастом два-три года.
Основная потеря стоимости у многих моделей происходит именно в первые годы эксплуатации. Поэтому покупатель автомобиля с пробегом может получить машину высокого класса заметно дешевле первоначальной цены.
Однако здесь появляется другой риск — техническое состояние.
Если новый автомобиль имеет понятную историю и гарантию производителя, то при покупке машины с пробегом необходимо проверять:
- реальный пробег;
- историю обслуживания;
- наличие серьёзных ДТП;
- состояние двигателя и коробки передач;
- юридическую чистоту;
- происхождение автомобиля.
Для премиальных автомобилей этот вопрос особенно важен. Низкая цена покупки легко теряет смысл после нескольких крупных ремонтов.
Поэтому экономику автомобиля с пробегом необходимо считать не только от цены в объявлении, но и от предполагаемых расходов на дальнейшую эксплуатацию.
Что выгоднее: большой аванс или минимальный
Кажется логичным: чем больше первоначальный взнос, тем лучше.
Компания уменьшает сумму финансирования и последующие платежи.
Но с позиции управления капиталом максимальный аванс подходит не всем.
Предположим, бизнес может внести 50% стоимости автомобиля, но после этого его запас свободных денежных средств существенно уменьшится.
Есть второй вариант: внести 10–20%, оставить большую часть капитала внутри компании и получить более высокий ежемесячный платеж.
Какой сценарий лучше?
Ответ зависит не от автомобиля. Он зависит от бизнеса.
Стабильная компания с большим запасом ликвидности может спокойно увеличивать первоначальный взнос. Быстрорастущему бизнесу часто важнее сохранить деньги для оборота.
Поэтому выбирать аванс только по принципу «чем больше, тем выгоднее» неправильно.
Срок тоже нельзя выбирать только по размеру платежа
Чем дольше срок финансирования, тем комфортнее обычно выглядит ежемесячный платеж.
Именно поэтому длинный договор психологически кажется привлекательным.
Но есть простой вопрос: сколько лет компания действительно собирается использовать эту машину?
Если автомобили в корпоративном парке обновляются каждые три года, заключать чрезмерно длинный договор может быть нелогично.
Если компания покупает автомобиль на пять-семь лет эксплуатации, более продолжительный срок финансирования становится уже понятнее.
Срок договора желательно сопоставлять с реальным жизненным циклом автомобиля внутри компании.
Иначе может возникнуть странная ситуация: бизнес уже хочет продать машину и приобрести новую, а предыдущий договор всё ещё продолжает действовать.
Автомобиль нужно выбирать вместе со способом его финансирования
Обычно процесс происходит наоборот.
Сначала человек или компания выбирает автомобиль. Затем начинает думать, как за него заплатить.
Для бизнеса рациональнее рассматривать эти вопросы одновременно.
Одна и та же машина при разных сроках, авансе и структуре платежей может совершенно по-разному влиять на денежный поток компании.
Более того, иногда автомобиль чуть дороже оказывается финансово комфортнее дешёвой модели — например, за счёт более высокой остаточной стоимости или подходящей структуры финансирования.
Поэтому цена на ценнике — только начало расчёта.
Когда покупка за собственные деньги всё-таки лучше
Лизинг не является универсально выгодным решением.
Если у бизнеса большой объём свободных средств, отсутствуют проекты, куда этот капитал можно эффективно направить, а автомобиль планируется эксплуатировать много лет, прямая покупка может оказаться проще и дешевле.
Нет смысла использовать финансирование только потому, что оно доступно.
Лизинг становится интересным тогда, когда сохранение капитала имеет для компании самостоятельную ценность.
Именно поэтому два бизнеса с одинаковыми доходами и одинаковыми автомобилями могут принять совершенно разные решения — и оба окажутся правильными.

Главный вопрос — не «можем ли мы купить автомобиль»
При выборе машины бизнес традиционно обсуждает марку, двигатель, комплектацию, обслуживание и будущую стоимость на вторичном рынке.
Но финансовый вопрос стоит сформулировать иначе.
Не: «Есть ли у компании деньги на этот автомобиль?»
А: «Нужно ли компании именно сейчас отдавать за него все деньги?»
Разница кажется небольшой, но именно она отделяет обычную покупку от управления капиталом.
Автомобиль может стоять на парковке компании несколько лет. Свободный капитал за это же время способен пройти через десятки сделок, закупок и проектов.
Поэтому даже бизнес, который легко может позволить себе купить BMW, Mercedes-Benz или другой дорогой автомобиль сразу, иногда сознательно выбирает лизинг.
Не потому, что не хватает денег.
А потому, что деньги бизнесу нужны не только для покупки автомобилей.